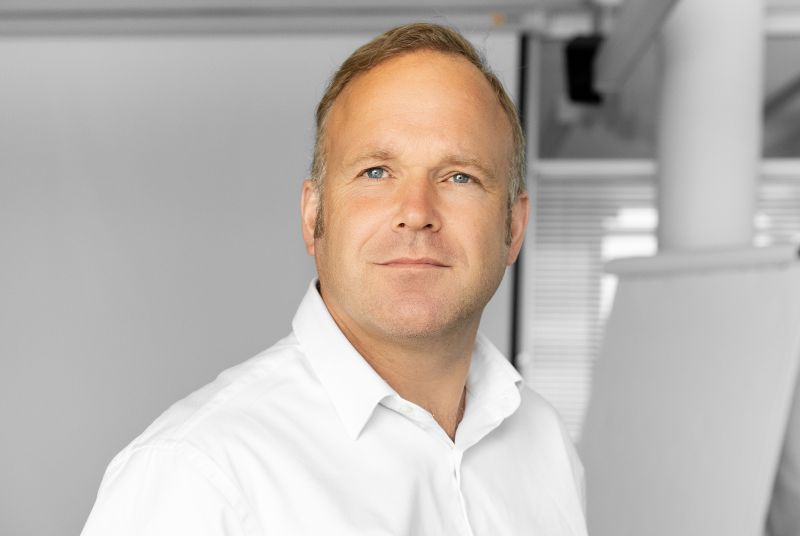
 S Honzou Denemarkem, obchodním a marketingový ředitelem společnosti StringData, jsme
mluvili o novém trendu v ověřování prostřednictvím BankID,
a také o platformě IDBox, která
nabídne firmám rychlý a efektivní způsob, jak využít BankID
pro jejich obchodní procesy
a zákazníky.
Poslední dobou se hodně diskutuje o BankID jako revolučním
nástroji pro ověřování totožnosti.
Jak ty vnímáš BankID a jeho přínosy?
S tím, že jde o revoluci v ověřování, určitě souhlasím. A není to jen dojem, ale i statistiky z krátkého fungování BankID (od června 2021) a zájem
našich klientů to jednoznačně potvrzuje.
Bankovní identita je v současné době nejrychlejší a nejlevnější cesta, jak ověřovat identitu
zákazníků a zaměstnanců on-line, protože není
potřeba žádný dodatečný hardware, instalace
certifikátů ani další vybavení. Cena za ověření
je násobně levnější v porovnání s tradičními
způsoby. A především jde o plně digitální a bezpečný způsob ověření identity uživatele.
BankID využívá ověřený postup přihlášení do
internetového bankovnictví – úplně stejně, jako
teď certifikujete platby přes telefon. Nově můžete pomocí BankID také podepisovat dokumenty.
Z pohledu zákazníků je to tedy jednoduché pro
použití - a to také přispívá penetraci na trhu.
Můžeš nám představit IDBox?
IDBox je platforma mezi klientem a BankID, která podporuje různé formy integrace od e-mailu
až po API tak, aby klient mohl bez potíží a s minimálními náklady napojit ověřování identity
nebo podepisování do svých existujících systémů. Navíc jsou součástí IDBox nadstavbové
funkce, které by vždy musela firma řešit na své
straně - statistiky použití, dohled nad tím, že
služby BankID běží apod.
Pro budoucí rozvoj garantujeme klientům
IDBox pravidelnou aktualizaci tak, aby změny
na straně BankID neovlivnily systémy firmy.
Také pokud se BankID rozroste o novou službu
(např. v září BankID sign) garantujeme, že IDBox
tyto služby okamžitě nabídne i našim klientům.
Takže se nemusí klienti starat o sledování legislativy nebo technologií, my jim tohle zajistíme.
Mohou se tak plně věnovat svému businessu.
Kdy se podle tebe vyplatí sáhnout po BankID a kdy to naopak
nemá smysl?
Nejčastěji klientům doporučujeme BankID v případě, že potřebují ověřovat zákazníky nebo
zaměstnance bez přihlašovacích údajů. Příkladem může být naše Daňovka pro digitalizaci
daňových prohlášení zaměstnanců. Standardně
je Daňovka napojena na správu přihlašovacích
účtů firmy– což funguje, pokud mají zaměstnanci své přihlašovací účty v infrastruktuře klienta.
Pokud ale nepracuje zaměstnanec s počítačem
(a těch je např. v průmyslu většina), ověříme tak
zaměstnance při přístupu do Daňovky pomocí
BankID. Druhou velkou oblastí je proces KYC
(„Know your customer“), který je zákonným požadavkem při digitálním poskytování úvěrů, otevírání běžných účtů apod. Tam lze opět úspěšně
využít BankID pro žadatele, které daná finanční
instituce nezná (tzv. „New to bank customer“).
BankID se rovněž vyplatí, pokud chcete
vzdáleně ověřovat totožnost – je to taková
digitální občanka. Ať už se jedná o vzdálené
ověření žadatele o úvěr nebo o jinou finanční
službu nebo podepisování smluv se zákazníky
nebo zaměstnanci on-line.
Na co si dát pozor při implementaci BankID?
Obecně platí, že se můžete do implementace
BankID pustit sami, pomocí vlastního IT teamu. Technicky to není složité, ale díky tomu,
že jde o relativně novou službu, to bude znamenat značnou časovou investici do analýzy
a pochopení toho, jak BankID funguje. Navíc to
znamená také dojednání smluvních podmínek
s BankID a samotnou integraci. A pokud BankID není přímo váš business, ale jen prostředek
ke zvýšení prodejů a zefektivnění procesů, je
vhodnější zvolit dodavatele, který má zkušenost
s BankID z jiných projektů a ideálně dodavatele
s „produktem“, který urychlí integraci. A to je
případ StringData a IDBox.
Ve StringData jakožto partner BankID kompletně zastřešujeme celý proces od počátečních konzultací a analýz, po zajištění smluvních
dokumentů mezi Bankovní identitou a klientem
a integraci na systémy klienta. Jsme schopni
analyzovat a odhadnout návratnost investice.
Klient už nepotřebuje chodit nikam jinam, nepotřebuje žádné právníky ani další IT odborníky.
Velkou výhodou je také to, že můžeme zajistit automatizaci návazných procesů – vytěžování
údajů z dokumentů, na základě vytěžených údajů automatizované generování smluv, uložení do
různých formátů a systémů klienta, implementace frontendových a mobilních aplikací pro
end-to-end digitální procesy a další služby.
Jedno z doporučení, které klientům dáváme na co si dát pozor je fakt, že BankID dnes
není 100% dostupné a proto je potřeba mít
alternativní způsob např. při ověření identity,
nahrání fotografie OP a video analýzu uživatele.
Navíc jsou případy, kdy uživatel má BankID, ale
při ověření je výsledek negativní. Může to být
například neaktuální informací o osobních dokladech v bance, která BankID poskytuje nebo
jen tím že si uživatel „nepovolil“ použití BankID
pro třetí strany. Na tohle budou uživatelé hledat
odpověď u klienta, v jehož procesu se BankID
používá a musí na to být klient připraven.
Nakolik je přihlášení přes BankID
bezpečné?
Z mého pohledu je důležité to, že ověření probíhá skrze internetové bankovnictví a je poměrně složité ho obejít. Aby to někdo zneužil,
tak by musel mít přihlášení do internetového
bankovnictví a k tomu ještě mobil člověka, jehož
totožnost ověřujeme. Tedy pravděpodobnost je
opravdu nízká.

 ERP systémy